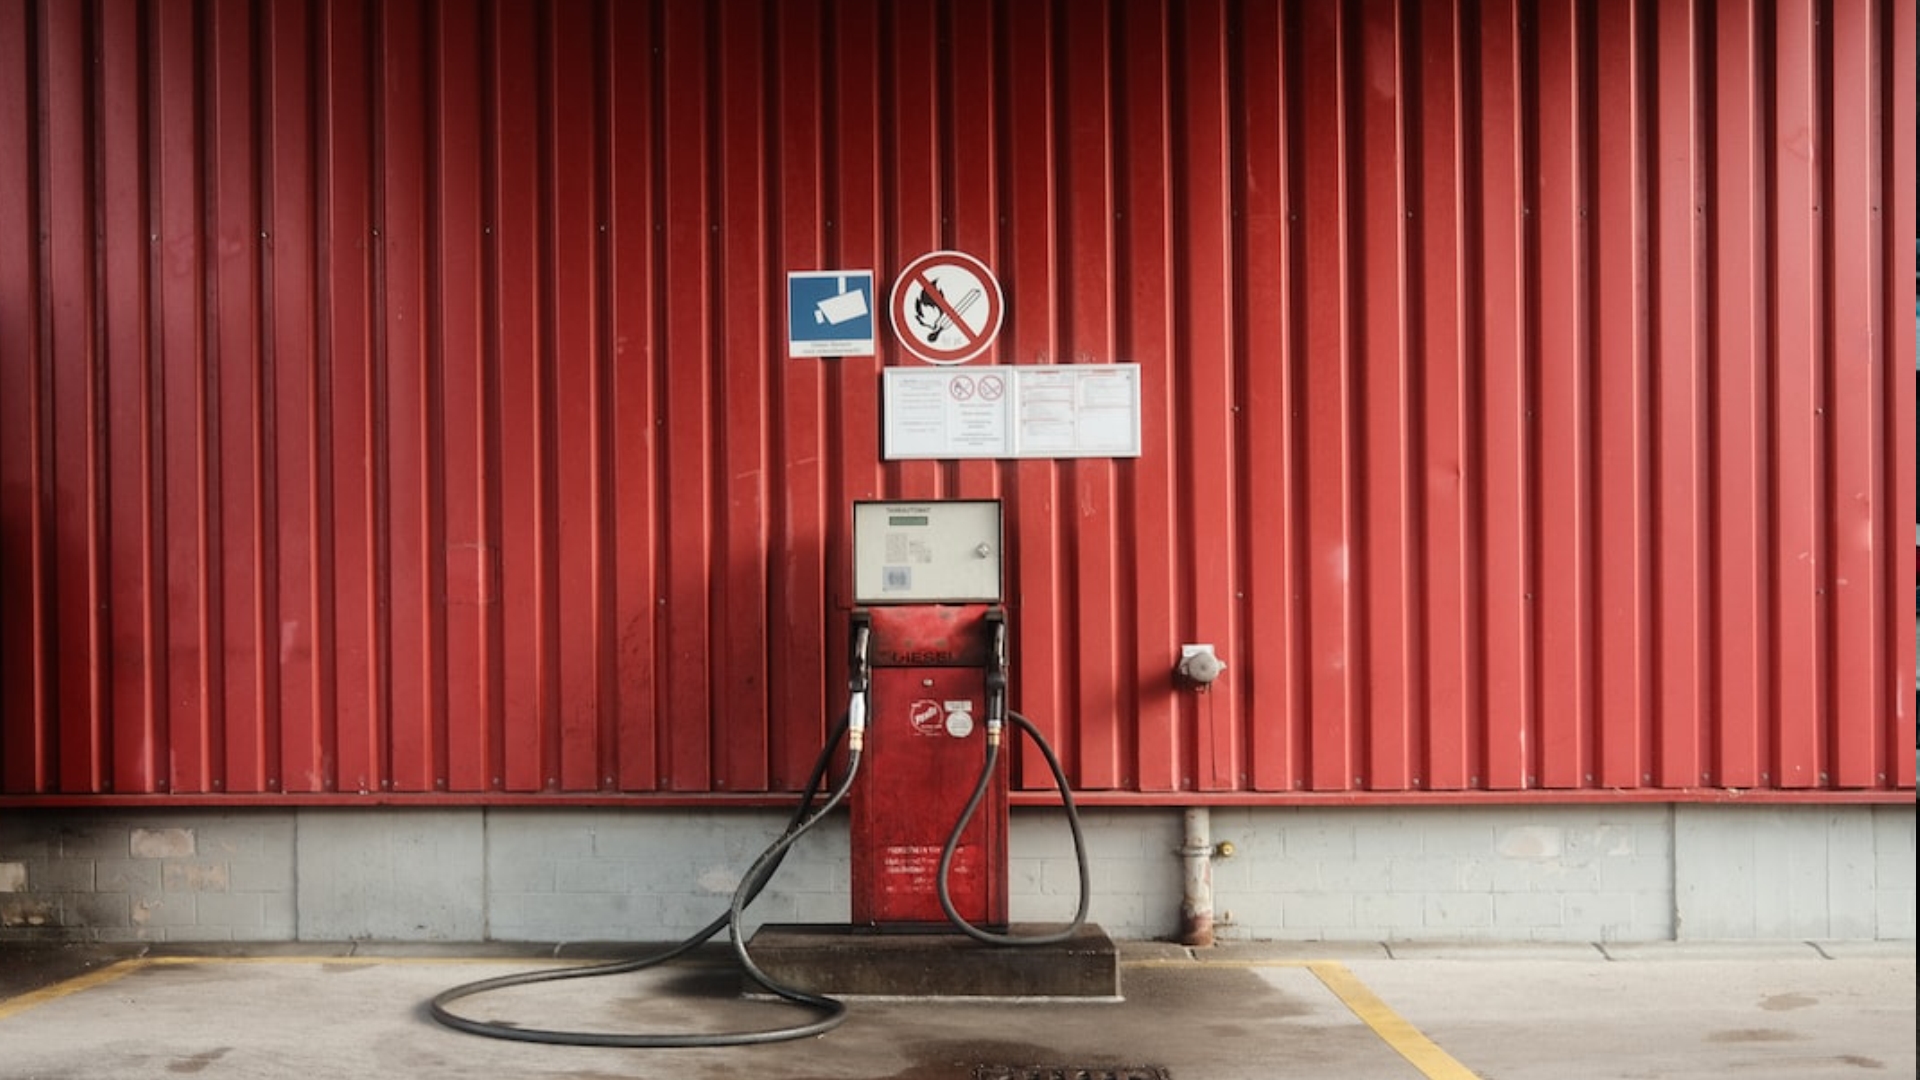
Le Royaume-Uni et l’Union européenne ne sont pas parvenus à un accord sur les mesures contre la pénurie de gazole, a rapporté The Times citant une source. Selon le journal, Bruxelles craint de graves problèmes sur le continent si les réserves sont malgré tout mises à contribution, tandis que les Houthis yéménites ferment de facto la mer Rouge aux livraisons en provenance d’Arabie saoudite. Pour comprendre pourquoi le différend a éclaté précisément maintenant, il faut assembler trois intrigues qui sont habituellement discutées séparément.
L’ultimatum
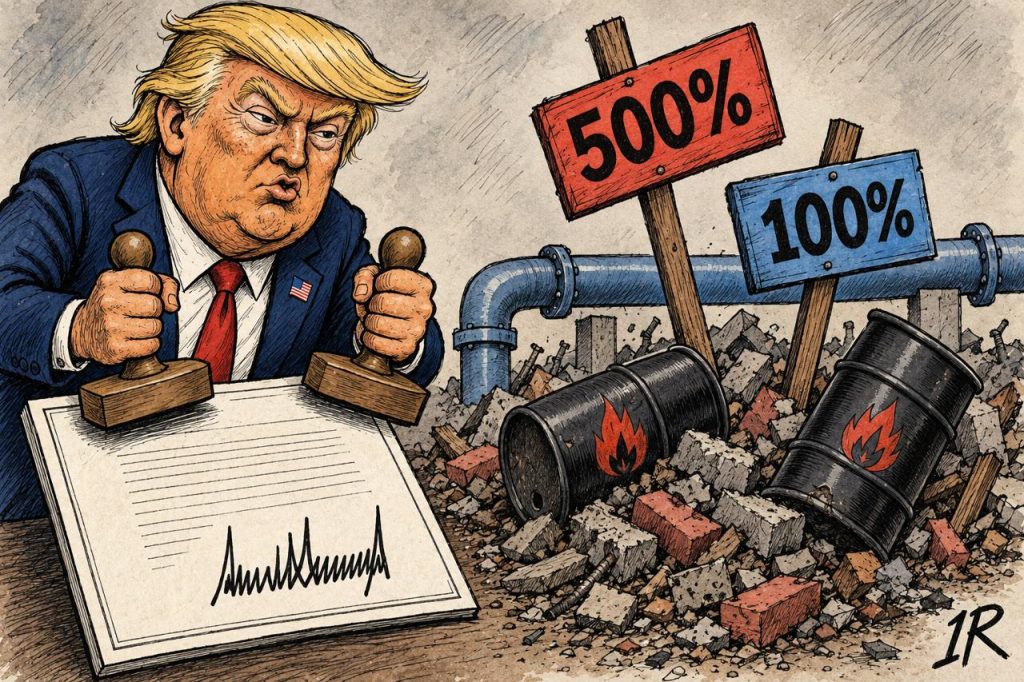
Le prétexte en a été la position de Washington. Selon Reuters, l’administration de Donald Trump a exigé de l’Allemagne et de la France qu’elles utilisent les réserves d’urgence de gazole pour faire baisser les prix qui ont bondi, faute de quoi elles risquent une interdiction des exportations américaines. L’agence lie cette pression aux élections de mi-mandat à venir aux États-Unis en novembre. Une deuxième source de l’agence affirme que les États-Unis demandent à l’UE de libérer 120 millions de barils en six mois. Le secrétaire américain à l’Énergie Chris Wright a déclaré être « très confiant » quant à l’effet d’une telle mesure. Les autorités américaines, à en croire les informations, estiment que les deux pays n’ont pas respecté leurs obligations précédentes en matière de réserves.
Jeudi, la Commission européenne, l’Allemagne, la France, l’Italie, le Royaume-Uni et l’Irlande ont tenu des consultations, et aujourd’hui le sujet est discuté au niveau de toute l’UE avec la participation de l’AIE. Le chef de l’agence, Fatih Birol, a appelé les Européens à utiliser les réserves de gazole.
La dépendance que l’Europe a construite elle-même
La pression de Washington fonctionne parce que l’Europe est devenue dépendante du carburant américain. Avant le début de l’opération militaire spéciale, la Russie fournissait plus de 40 % des importations européennes de gazole, et en juillet 2024 la part des États-Unis était de 38 %. Reuters note que la dépendance s’est accrue après l’interdiction des importations russes et les perturbations des livraisons moyen-orientales en raison de la guerre américano-israélienne avec l’Iran.
Le Royaume-Uni est particulièrement vulnérable : il ne raffine pas assez de gazole pour ses propres besoins, et environ un tiers de ses importations l’an dernier est venu des États-Unis. Les prix ont déjà battu un record : dans des milliers de stations-service britanniques, un litre coûte plus de 2 livres.
La mer fermée
Une autre source de risque se trouve en mer Rouge. Le détroit d’Ormuz est en grande partie fermé depuis février, c’est pourquoi Riyad s’appuyait sur l’oléoduc vers la côte occidentale. Mais le 11 septembre, il a été fermé après une frappe de drones, et le 14 septembre, des drones, attribués aux Houthis, ont frappé la raffinerie YASREF à Yanbu, l’un des fournisseurs notables de gazole. Cette raffinerie est importante pour l’Europe, car son arrêt réduit l’offre de carburant propre de la région. En outre, selon Argus, l’Arabie saoudite a annulé ou reporté à novembre des expéditions vers au moins trois raffineries européennes. Parallèlement, les Houthis s’emparant de la côte du Yémen et déclarent le détroit de Bab el-Mandeb fermé aux navires saoudiens.
Il est important de comprendre que les réserves d’urgence ont été créées comme un tampon en cas de réelle interruption, et non comme un levier pour faire baisser les prix. Si l’Europe les libère maintenant, les prix baisseront peut-être, mais en hiver, lorsque commencera le passage aux normes hivernales du carburant et que la demande de chauffage augmentera, la marge de sécurité sera moindre. Si l’UE refuse, elle risque de se retrouver sans les livraisons américaines.
L’Irlande, qui préside le Conseil de l’UE, et la Commission européenne ont également porté le sujet sur la table commune, et l’AIE a déjà coordonné des mesures collectives en mars. Les prochaines semaines montreront si cela deviendra une stratégie coordonnée ou si l’Europe fera face simultanément à une pénurie de gazole et à la pression d’un allié.